 Informasi Aktual, Inspirasi Tanpa Batas
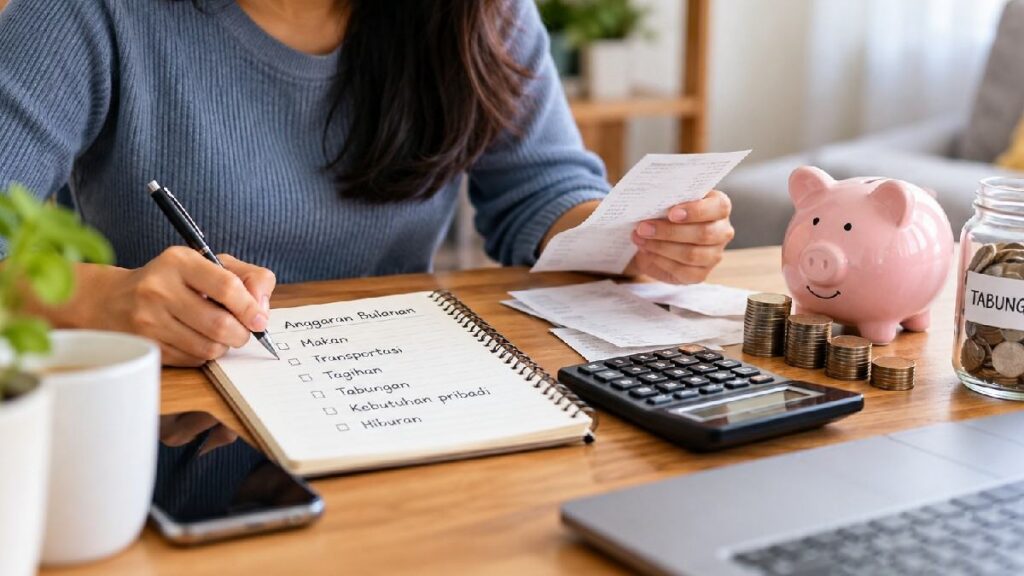
Nihon.id — Cara menghemat uang bulanan menjadi hal penting bagi siapa pun yang ingin menjaga pengeluaran tetap terkendali tanpa mengabaikan kebutuhan sehari-hari. Dengan anggaran yang realistis, kebiasaan belanja yang lebih terarah, dan target tabungan yang jelas, penghasilan dapat digunakan secara lebih efektif hingga akhir bulan.
Masalah keuangan tidak selalu muncul karena penghasilan terlalu kecil, tetapi juga dapat terjadi ketika pengeluaran tidak direncanakan dengan baik. Pengeluaran kecil yang dilakukan berulang kali, belanja impulsif, dan cicilan yang terlalu besar dapat membuat uang habis sebelum waktu gajian berikutnya.
1. Catat Seluruh Pemasukan dan Pengeluaran
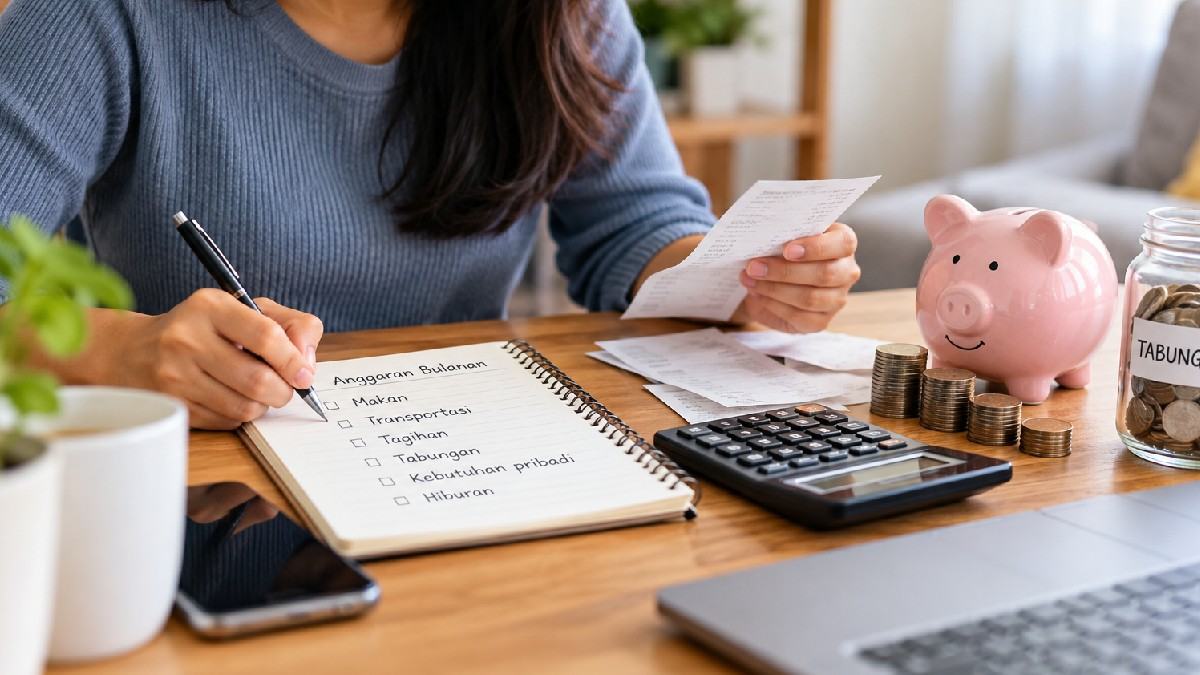
Langkah pertama untuk menghemat uang bulanan adalah mengetahui jumlah penghasilan dan ke mana uang digunakan setiap hari. Catatan sederhana membantu mengidentifikasi pengeluaran yang sebenarnya dapat dikurangi tanpa mengganggu kebutuhan pokok.
Catat pemasukan dari gaji, pekerjaan sampingan, atau sumber penghasilan lain yang benar-benar diterima. Selanjutnya, kelompokkan pengeluaran seperti makanan, transportasi, listrik, tempat tinggal, cicilan, hiburan, dan tabungan agar kondisi keuangan lebih mudah dievaluasi.
Pencatatan tidak harus menggunakan aplikasi berbayar atau perangkat khusus. Buku catatan, spreadsheet, atau aplikasi pencatat keuangan sederhana sudah cukup selama digunakan secara konsisten.
2. Buat Anggaran Bulanan yang Realistis
Anggaran bulanan membantu menentukan batas pengeluaran sebelum uang digunakan untuk berbagai kebutuhan. Tanpa perencanaan, seseorang lebih mudah menghabiskan uang untuk kebutuhan yang kurang penting karena tidak mengetahui berapa dana yang masih tersedia.
Mulailah dengan menghitung penghasilan bersih setelah potongan wajib dan kewajiban rutin yang sudah diketahui. Setelah itu, alokasikan dana untuk kebutuhan pokok, cicilan, tabungan, dana darurat, dan pengeluaran pribadi sesuai kondisi keuangan.
Salah satu metode yang dapat dijadikan titik awal adalah aturan 50/30/20. Metode ini membagi penghasilan menjadi 50 persen untuk kebutuhan, 30 persen untuk keinginan, dan 20 persen untuk tabungan serta tujuan keuangan, tetapi pembagiannya dapat disesuaikan jika biaya hidup atau cicilan cukup besar.
Contoh pembagian anggaran gaji Rp3 juta
Berikut contoh sederhana untuk membantu menyusun anggaran bulanan dengan penghasilan bersih Rp3.000.000.
| Pos pengeluaran | Anggaran |
|---|---|
| Makanan dan kebutuhan rumah tangga | Rp900.000 |
| Tempat tinggal dan tagihan | Rp600.000 |
| Transportasi | Rp300.000 |
| Tabungan dan dana darurat | Rp300.000 |
| Kebutuhan pribadi dan komunikasi | Rp300.000 |
| Kesehatan dan kebutuhan tidak rutin | Rp200.000 |
| Dana fleksibel | Rp400.000 |
| Total | Rp3.000.000 |
Angka tersebut merupakan contoh, bukan standar yang harus diikuti setiap orang. Jika biaya tempat tinggal lebih besar, anggaran perlu disesuaikan dengan kondisi sebenarnya dan pengeluaran yang kurang penting dapat dikurangi terlebih dahulu.
3. Sisihkan Tabungan Saat Menerima Gaji
Menunggu uang tersisa pada akhir bulan sering membuat rencana menabung tidak berjalan sesuai harapan. Cara yang lebih terencana adalah menyisihkan dana tabungan segera setelah penghasilan diterima, kemudian menggunakan sisanya sesuai anggaran.
Tidak perlu langsung menetapkan target yang terlalu tinggi jika penghasilan masih terbatas. Mulailah dengan jumlah yang mampu dipertahankan setiap bulan, lalu tingkatkan ketika penghasilan bertambah atau pengeluaran berhasil ditekan.
Sebagai contoh, menyisihkan Rp100.000 setiap bulan akan menghasilkan Rp1.200.000 dalam satu tahun jika dilakukan secara konsisten dan belum memperhitungkan bunga atau hasil investasi. Nominal kecil tetap bermanfaat untuk membangun kebiasaan, meskipun jumlah tabungan yang ideal bergantung pada tujuan dan kondisi keuangan.
4. Bedakan Kebutuhan dan Keinginan
Salah satu cara menghemat uang bulanan adalah menentukan pengeluaran yang harus dipenuhi dan pengeluaran yang masih dapat ditunda. Makanan, tempat tinggal, transportasi untuk bekerja, serta obat yang diperlukan biasanya lebih mendesak daripada pembelian barang hanya karena sedang populer.
Sebelum membeli sesuatu, tanyakan apakah barang tersebut benar-benar dibutuhkan dan apakah pembeliannya sudah masuk anggaran. Jika jawabannya tidak, pertimbangkan untuk menunda pembelian selama satu atau dua hari agar keputusan tidak hanya didorong keinginan sesaat.
Bukan berarti seluruh pengeluaran untuk hiburan harus dihilangkan. Anggaran yang sehat tetap menyediakan ruang untuk menikmati hasil kerja selama kebutuhan pokok, kewajiban, dan target keuangan tidak terabaikan.
5. Kurangi Pengeluaran Kecil yang Berulang
Pembelian bernilai kecil dapat menjadi pengeluaran besar ketika dilakukan hampir setiap hari. Contohnya adalah membeli minuman di luar, memesan makanan melalui aplikasi, atau membayar layanan digital yang jarang digunakan.
Periksa transaksi selama satu bulan untuk mengetahui kebiasaan yang paling banyak menyerap uang. Setelah itu, pilih satu atau dua kebiasaan yang paling mudah diubah terlebih dahulu daripada mencoba memangkas seluruh pengeluaran sekaligus.
Sebagai ilustrasi, mengurangi pengeluaran Rp15.000 per hari dapat menghemat sekitar Rp450.000 dalam 30 hari. Penghematan tersebut hanya akan tercapai jika pengeluaran itu benar-benar berkurang dan tidak digantikan oleh pembelian lain.
6. Rencanakan Belanja Mingguan
Belanja tanpa daftar sering membuat seseorang membeli barang yang tidak diperlukan atau lupa membeli kebutuhan utama. Membuat daftar belanja sebelum pergi ke pasar atau supermarket membantu menjaga pengeluaran tetap sesuai rencana.
Periksa bahan makanan yang masih tersedia di rumah sebelum menentukan menu mingguan. Cara ini dapat mengurangi pembelian berulang, membantu memanfaatkan bahan yang sudah ada, dan menekan risiko makanan terbuang.
Bandingkan harga berdasarkan jumlah dan kualitas produk, bukan hanya tampilan diskonnya. Barang berukuran besar tidak selalu lebih hemat jika sebagian akhirnya tidak terpakai atau kedaluwarsa.
7. Bawa Bekal dan Siapkan Makanan dari Rumah
Membeli makanan setiap hari dapat menyerap sebagian besar anggaran, terutama bagi pekerja dan mahasiswa yang memiliki pengeluaran rutin. Menyiapkan makanan dari rumah beberapa kali dalam seminggu dapat membantu mengendalikan biaya sekaligus membuat pengeluaran lebih mudah diperkirakan.
Pilih menu sederhana yang menggunakan bahan serupa agar belanja lebih efisien. Nasi, telur, sayuran, tahu, tempe, dan sumber protein lain dapat diolah menjadi beragam hidangan sesuai selera dan kebutuhan gizi.
Tidak semua orang memiliki waktu untuk memasak setiap hari. Jika jadwal cukup padat, persiapan makanan untuk dua atau tiga hari dapat menjadi pilihan yang lebih realistis.
8. Evaluasi Langganan dan Tagihan Rutin
Layanan streaming, penyimpanan digital, aplikasi premium, dan paket internet dapat terlihat murah secara terpisah. Namun, sejumlah tagihan kecil yang dibayarkan secara rutin bisa mengurangi dana yang tersedia untuk kebutuhan lain.
Periksa semua langganan yang aktif dan tentukan layanan mana yang benar-benar digunakan. Hentikan layanan yang tidak diperlukan dan pilih paket yang sesuai dengan pola penggunaan, bukan sekadar mengikuti penawaran promosi.
Untuk tagihan listrik, air, dan komunikasi, perhatikan pola pemakaian selama beberapa bulan. Kebiasaan sederhana seperti mematikan perangkat yang tidak digunakan atau memilih paket data sesuai kebutuhan dapat membantu menekan biaya secara bertahap.
9. Batasi Penggunaan Paylater dan Utang Konsumtif
Kemudahan pembayaran tertunda dapat membuat harga barang terasa lebih ringan daripada biaya sebenarnya. Jika tidak diperhitungkan dengan baik, cicilan dari beberapa transaksi dapat menumpuk dan mengurangi kemampuan membayar kebutuhan pokok.
Sebelum mengambil cicilan baru, hitung total pembayaran, biaya administrasi, bunga, denda keterlambatan, serta tanggal jatuh tempo. Hindari menggunakan utang untuk membiayai keinginan yang masih bisa ditunda, terutama ketika kewajiban bulanan sudah membebani penghasilan.
Jika cicilan mulai sulit dibayar, prioritaskan pencatatan seluruh kewajiban dan hubungi penyedia layanan melalui kanal resmi untuk memahami pilihan penyelesaian. Jangan mengambil pinjaman baru tanpa menghitung dampaknya terhadap arus kas bulanan.
10. Gunakan Sistem Amplop atau Rekening Terpisah
Memisahkan uang berdasarkan tujuan dapat membantu mencegah seluruh saldo digunakan untuk satu jenis pengeluaran. Dana kebutuhan sehari-hari, tagihan, tabungan, dan dana darurat dapat ditempatkan pada pos yang berbeda agar batas penggunaannya lebih jelas.
Sistem ini dapat dilakukan menggunakan amplop fisik, beberapa rekening, atau fitur kantong uang pada layanan perbankan yang tersedia. Pilih metode yang mudah dipantau dan tidak menimbulkan biaya tambahan yang justru mengurangi penghematan.
Setiap kali menggunakan uang dari suatu pos, catat transaksinya dan periksa sisa anggaran. Jika satu pos sudah habis, evaluasi apakah pengeluaran dapat ditunda atau perlu mengalihkan dana dari pos lain yang tidak mendesak.
11. Tetapkan Batas Pengeluaran Harian
Anggaran bulanan akan lebih mudah dijalankan jika dibagi menjadi batas pengeluaran harian atau mingguan. Pembagian tersebut membantu seseorang mengetahui berapa banyak uang yang masih dapat digunakan tanpa mengganggu tagihan dan kebutuhan pada akhir bulan.
Sebagai contoh, anggaran fleksibel sebesar Rp600.000 untuk 30 hari setara dengan rata-rata Rp20.000 per hari. Angka ini hanya berlaku untuk pos fleksibel yang dimaksud, bukan seluruh kebutuhan hidup apabila makanan, transportasi, dan tagihan telah dialokasikan secara terpisah.
Tidak semua hari memiliki kebutuhan yang sama sehingga batas harian sebaiknya diperlakukan sebagai panduan. Jika ada pengeluaran lebih besar pada hari tertentu, sesuaikan penggunaan dana pada hari berikutnya tanpa mengorbankan kebutuhan pokok.
12. Manfaatkan Promo dengan Perhitungan
Diskon dan kupon dapat membantu mengurangi biaya jika digunakan untuk barang yang memang sudah direncanakan. Sebaliknya, membeli sesuatu hanya karena sedang promosi tetap menambah pengeluaran dan belum tentu membuat kondisi keuangan lebih hemat.
Bandingkan harga akhir setelah ongkos kirim, biaya layanan, dan syarat promo diperhitungkan. Periksa juga apakah barang yang sama tersedia dengan harga lebih rendah di tempat lain sebelum melakukan pembayaran.
Buat daftar kebutuhan sebelum mengikuti program belanja atau membuka aplikasi perdagangan elektronik. Cara ini membantu menjaga keputusan pembelian tetap berdasarkan kebutuhan, bukan tekanan untuk memanfaatkan promosi yang segera berakhir.
13. Siapkan Dana Darurat Secara Bertahap
Dana darurat berguna ketika muncul kebutuhan yang tidak direncanakan, seperti kehilangan pekerjaan, perbaikan kendaraan, atau biaya kesehatan mendesak. Tanpa cadangan keuangan, seseorang mungkin terpaksa menggunakan utang untuk memenuhi kebutuhan tersebut.
Mulailah dengan target kecil yang realistis sebelum meningkatkan jumlahnya secara bertahap. Besarnya dana darurat perlu disesuaikan dengan pengeluaran rutin, kestabilan penghasilan, jumlah tanggungan, dan risiko yang dihadapi.
Simpan dana tersebut pada tempat yang relatif aman dan mudah dicairkan saat diperlukan. Pisahkan penggunaannya dari tabungan untuk liburan atau pembelian barang agar cadangan tidak habis untuk kebutuhan yang sebenarnya dapat direncanakan.
14. Cari Tambahan Penghasilan Jika Penghematan Tidak Cukup
Mengurangi pengeluaran memiliki batas karena kebutuhan pokok tetap harus dipenuhi. Jika penghasilan belum mencukupi meskipun pengeluaran sudah dikendalikan, mencari tambahan pemasukan dapat menjadi pilihan yang lebih masuk akal daripada terus memangkas kebutuhan penting.
Peluang tambahan penghasilan dapat disesuaikan dengan keterampilan, waktu luang, dan modal yang tersedia. Contohnya meliputi pekerjaan lepas, jasa penulisan, penjualan makanan, les privat, atau layanan digital sesuai kemampuan.
Hitung biaya dan waktu yang diperlukan sebelum menjalankan usaha sampingan. Penghasilan tambahan sebaiknya dinilai berdasarkan keuntungan bersih setelah biaya, bukan hanya jumlah uang yang masuk.
15. Evaluasi Keuangan Setiap Akhir Bulan
Evaluasi bulanan membantu mengetahui apakah anggaran yang dibuat sudah sesuai dengan kebutuhan nyata. Tanpa pemeriksaan berkala, kebiasaan boros dapat terus berulang karena tidak ada catatan yang menunjukkan sumber masalahnya.
Bandingkan rencana anggaran dengan pengeluaran aktual dan tandai pos yang paling sering melebihi batas. Pertahankan kebiasaan yang berhasil, lalu sesuaikan anggaran untuk bulan berikutnya berdasarkan perubahan harga, kebutuhan, dan penghasilan.
Jangan menganggap satu bulan yang kurang berhasil sebagai alasan untuk menghentikan seluruh rencana. Pengelolaan keuangan yang baik dibangun melalui penyesuaian dan kebiasaan konsisten, bukan dengan tuntutan agar setiap pengeluaran selalu sempurna.
Kesimpulan
Cara menghemat uang bulanan tidak harus dimulai dengan perubahan besar atau larangan terhadap semua bentuk hiburan. Mencatat pengeluaran, menyusun anggaran realistis, menyisihkan tabungan sejak awal, dan mengurangi pembelian yang tidak diperlukan merupakan langkah praktis untuk membuat penghasilan lebih terkendali.
Pilih dua atau tiga langkah yang paling mudah diterapkan, kemudian jalankan secara konsisten selama satu bulan sebelum mengevaluasi hasilnya. Dengan memahami pola pengeluaran dan menyesuaikan rencana sesuai kondisi nyata, penghematan dapat menjadi kebiasaan yang membantu menjaga keuangan tetap sehat dalam jangka panjang.
Sumber: Media Keuangan Kementerian Keuangan, Otoritas Jasa Keuangan (OJK).